Vay vốn ngân hàng hiện là giải pháp tài chính phổ biến giúp cá nhân và doanh nghiệp bổ sung nguồn vốn phục vụ tiêu dùng, kinh doanh, mua nhà, mua xe hoặc xử lý các nhu cầu tài chính cấp thiết. Tuy nhiên, không phải hồ sơ nào cũng được ngân hàng phê duyệt. Để được xét duyệt khoản vay, khách hàng cần đáp ứng các điều kiện vay vốn theo quy định của ngân hàng và pháp luật hiện hành.
Theo quy định tại Thông tư 39/2016/TT-NHNN được sửa đổi, bổ sung bởi Thông tư 06/2023/TT-NHNN và Thông tư 12/2024/TT-NHNN của Ngân hàng Nhà nước, tổ chức tín dụng sẽ xem xét cho vay khi khách hàng đáp ứng đầy đủ các điều kiện liên quan đến năng lực pháp lý, mục đích sử dụng vốn và khả năng trả nợ.
Trong bài viết này, hãy cùng với Dichvutaichinh.app tìm hiểu chi tiết các điều kiện vay vốn ngân hàng mới nhất, hồ sơ cần chuẩn bị cũng như những lưu ý quan trọng giúp tăng khả năng được duyệt vay.
Vay vốn ngân hàng là gì?
Vay vốn ngân hàng là hình thức khách hàng nhận một khoản tiền từ ngân hàng hoặc tổ chức tín dụng và có trách nhiệm hoàn trả cả gốc lẫn lãi theo thời hạn đã cam kết trong hợp đồng tín dụng.
Hiện nay, ngân hàng thường triển khai hai hình thức vay phổ biến gồm:
- Vay tín chấp: không cần tài sản đảm bảo
- Vay thế chấp: cần tài sản đảm bảo như nhà đất, ô tô hoặc sổ tiết kiệm
Mỗi hình thức vay sẽ có yêu cầu hồ sơ, lãi suất và điều kiện xét duyệt khác nhau.

Điều kiện vay vốn ngân hàng mới nhất
Theo quy định của Ngân hàng Nhà nước, tổ chức tín dụng sẽ xem xét cho vay khi khách hàng đáp ứng đủ một số điều kiện cơ bản.
1. Có năng lực pháp luật dân sự
Đây là điều kiện đầu tiên khi vay vốn ngân hàng.
Theo quy định hiện hành:
- Cá nhân vay vốn cần từ đủ 18 tuổi trở lên
- Có đầy đủ năng lực hành vi dân sự
- Có giấy tờ tùy thân hợp lệ như CCCD hoặc CMND còn hiệu lực
Một số trường hợp từ đủ 15 đến dưới 18 tuổi vẫn có thể được xem xét vay vốn nếu không bị hạn chế năng lực hành vi dân sự và đáp ứng quy định pháp luật liên quan. Ngoài ra, khách hàng cần có địa chỉ cư trú rõ ràng để ngân hàng thuận tiện xác minh thông tin.
2. Có mục đích vay vốn hợp pháp
Ngân hàng chỉ giải ngân khi khách hàng sử dụng vốn vào mục đích hợp pháp theo quy định pháp luật.
Một số nhu cầu vay phổ biến gồm:
- Vay mua nhà
- Vay mua xe
- Vay kinh doanh
- Vay tiêu dùng cá nhân
- Vay sửa chữa nhà cửa
- Vay phục vụ sản xuất
Ngược lại, ngân hàng không được cho vay đối với các mục đích bị pháp luật cấm như:
- Kinh doanh ngành nghề bị cấm
- Mua vàng miếng
- Thanh toán các giao dịch trái pháp luật
- Một số trường hợp đảo nợ không đúng quy định
Đây là lý do ngân hàng thường yêu cầu khách hàng cung cấp thông tin rõ ràng về mục đích sử dụng khoản vay.
3. Có phương án sử dụng vốn khả thi
Đối với các khoản vay kinh doanh hoặc khoản vay giá trị lớn, ngân hàng sẽ đánh giá tính khả thi của phương án sử dụng vốn.
Ví dụ:
- Kế hoạch kinh doanh
- Phương án đầu tư
- Dòng tiền dự kiến
- Khả năng tạo doanh thu
Nếu ngân hàng đánh giá phương án thiếu tính khả thi hoặc rủi ro cao, hồ sơ vay có thể bị từ chối. Đối với khoản vay nhỏ phục vụ tiêu dùng cá nhân, yêu cầu này thường được đơn giản hóa hơn.
4. Có khả năng tài chính để trả nợ
Khả năng trả nợ là yếu tố quan trọng nhất trong quá trình xét duyệt khoản vay.
Ngân hàng sẽ đánh giá:
- Mức thu nhập hàng tháng
- Tính ổn định công việc
- Các khoản nợ hiện tại
- Chi phí sinh hoạt
- Lịch sử thanh toán tín dụng
Người có nguồn thu nhập ổn định thường có tỷ lệ được duyệt cao hơn.
Thông thường, ngân hàng ưu tiên:
Nhân viên nhận lương chuyển khoản
Công chức, viên chức
Chủ hộ kinh doanh ổn định
Người có hợp đồng lao động dài hạn
Một số ngân hàng yêu cầu mức thu nhập tối thiểu tùy theo từng sản phẩm vay và hạn mức đăng ký.
5. Không có nợ xấu CIC
CIC là hệ thống lưu trữ lịch sử tín dụng của khách hàng do Trung tâm Thông tin Tín dụng Quốc gia Việt Nam quản lý.
Khi xét duyệt hồ sơ, ngân hàng sẽ kiểm tra:
Các khoản vay hiện tại
Lịch sử thanh toán
Tình trạng nợ quá hạn
Nhóm nợ tín dụng
Nếu khách hàng có nợ xấu nhóm 3, 4 hoặc 5, khả năng được duyệt vay thường rất thấp.
Do đó, việc thanh toán đúng hạn các khoản vay và thẻ tín dụng là yếu tố rất quan trọng để duy trì điểm tín dụng tốt.

Hồ sơ vay vốn ngân hàng gồm những gì?
Theo quy định mới từ ngày 01/07/2024, khách hàng cần cung cấp các tài liệu chứng minh đủ điều kiện vay vốn theo yêu cầu của tổ chức tín dụng.
Thông thường, hồ sơ vay vốn ngân hàng gồm:
- Giấy tờ tùy thân
- CCCD/CMND còn hiệu lực
- Hộ khẩu hoặc giấy xác nhận cư trú
- Giấy đăng ký kết hôn hoặc xác nhận độc thân (nếu cần)
- Hồ sơ chứng minh thu nhập
Tùy từng nhóm khách hàng, ngân hàng có thể yêu cầu:
Đối với người đi làm hưởng lương:
- Hợp đồng lao động
- Sao kê lương
- Bảng lương
- Xác nhận công tác
Đối với hộ kinh doanh:
- Giấy phép kinh doanh
- Hóa đơn bán hàng
- Sao kê tài khoản
- Chứng từ doanh thu
- Hồ sơ tài sản đảm bảo
Nếu vay thế chấp, khách hàng cần cung cấp thêm:
- Giấy chứng nhận quyền sử dụng đất
- Đăng ký ô tô
- Sổ tiết kiệm
- Hồ sơ tài sản liên quan
Ngân hàng sẽ tiến hành thẩm định giá trị tài sản trước khi phê duyệt khoản vay.
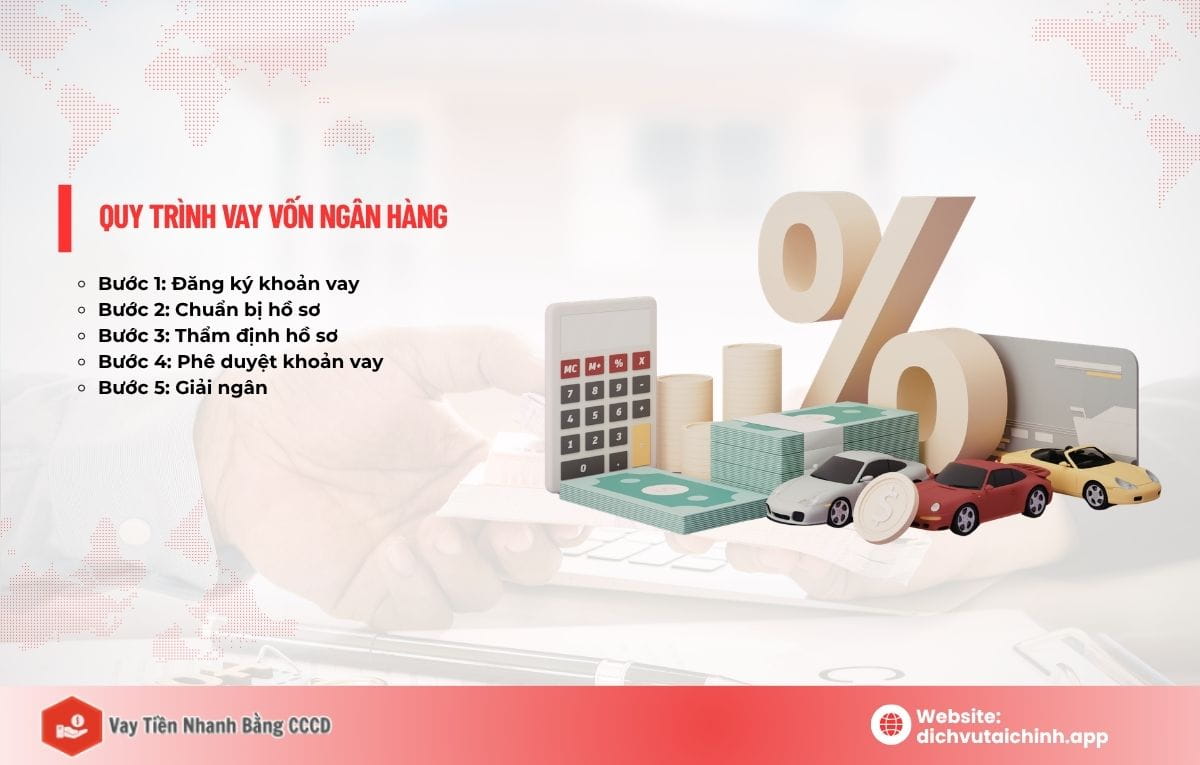
Quy trình vay vốn ngân hàng
Mặc dù mỗi ngân hàng có thể có quy trình riêng, nhưng thông thường sẽ gồm các bước sau:
Bước 1: Đăng ký khoản vay
Khách hàng đăng ký trực tiếp tại ngân hàng hoặc qua website, ứng dụng online.
Bước 2: Chuẩn bị hồ sơ
Ngân hàng hướng dẫn khách hàng hoàn thiện giấy tờ cần thiết.
Bước 3: Thẩm định hồ sơ
Ngân hàng tiến hành:
- Kiểm tra thông tin cá nhân
- Xác minh thu nhập
- Đánh giá lịch sử tín dụng
- Thẩm định tài sản đảm bảo (nếu có)
Bước 4: Phê duyệt khoản vay
Nếu đạt yêu cầu, ngân hàng sẽ thông báo:
- Hạn mức vay
- Lãi suất
- Thời hạn vay
- Số tiền thanh toán hàng tháng
Bước 5: Giải ngân
Sau khi ký hợp đồng tín dụng, khoản vay sẽ được giải ngân vào tài khoản khách hàng.
Những trường hợp dễ bị từ chối vay
Dù có nhu cầu vay vốn, nhiều khách hàng vẫn bị từ chối hồ sơ do không đáp ứng đủ điều kiện.
Một số lý do phổ biến gồm:
- Có nợ xấu CIC
- Thu nhập thấp hoặc không ổn định
- Hồ sơ thiếu minh bạch
- Công việc thay đổi liên tục
- Không chứng minh được khả năng trả nợ
- Có quá nhiều khoản vay cùng lúc
- Thông tin khai báo không chính xác
Ngoài ra, việc sử dụng giấy tờ giả hoặc cung cấp thông tin sai lệch có thể khiến khách hàng bị từ chối vay và ảnh hưởng đến lịch sử tín dụng về sau.
Có nên vay vốn ngân hàng không?
Vay vốn ngân hàng mang lại nhiều lợi ích như:
- Hỗ trợ tài chính nhanh chóng
- Lãi suất thường thấp hơn tín dụng đen
- Hạn mức vay đa dạng
- Thời hạn thanh toán linh hoạt
Tuy nhiên, người vay cần cân nhắc kỹ khả năng tài chính trước khi vay, bạn chỉ nên vay khi:
- Có nhu cầu thực sự cần thiết
- Có kế hoạch trả nợ rõ ràng
- Hiểu rõ lãi suất và các loại phí
- Đảm bảo thu nhập ổn định trong thời gian vay
Việc vay vượt quá khả năng chi trả có thể dẫn đến áp lực tài chính và nguy cơ phát sinh nợ xấu.
Nếu không đủ điều kiện vay ngân hàng thì sao?
Trong trường hợp không đáp ứng đủ điều kiện vay vốn ngân hàng, nhiều người thường tìm đến các ứng dụng tài chính online hoặc công ty tài chính.
Tuy nhiên, người vay cần đặc biệt cẩn trọng khi lựa chọn các nền tảng vay online. Nên ưu tiên các đơn vị minh bạch thông tin, công khai lãi suất và hoạt động hợp pháp để hạn chế rủi ro liên quan đến phí phát sinh hoặc áp lực thu hồi nợ.
Trước khi vay, bạn nên:
- Đọc kỹ hợp đồng
- Kiểm tra lãi suất và phí phạt
- Tìm hiểu đánh giá người dùng
- Chỉ vay trong khả năng chi trả
- Tránh vay đồng thời nhiều nơi
Tham khảo ngay app vay Jeff nhanh chóng – uy tín – giải ngân nhanh!
Kết luận:
Điều kiện vay vốn ngân hàng hiện nay không chỉ xoay quanh thu nhập mà còn liên quan đến lịch sử tín dụng, mục đích vay và khả năng trả nợ của khách hàng. Việc chuẩn bị hồ sơ đầy đủ, minh bạch và duy trì lịch sử tài chính tốt sẽ giúp tăng khả năng được ngân hàng phê duyệt khoản vay.
Trước khi đăng ký vay vốn, người vay nên tìm hiểu kỹ lãi suất, điều khoản hợp đồng và lựa chọn khoản vay phù hợp với khả năng tài chính thực tế để hạn chế rủi ro trong tương lai.