Trong bối cảnh giá bất động sản ngày càng tăng, vay ngân hàng mua nhà đã trở thành giải pháp tài chính phổ biến giúp nhiều người hiện thực hóa giấc mơ an cư. Tuy nhiên, không phải ai cũng nắm rõ điều kiện vay ngân hàng mua nhà hoặc đủ tiêu chuẩn để được duyệt khoản vay.
Trên thực tế, các ngân hàng và tổ chức tài chính luôn có quy trình xét duyệt chặt chẽ nhằm đảm bảo an toàn tín dụng. Điều này khiến không ít khách hàng gặp khó khăn, đặc biệt là người có thu nhập không ổn định hoặc lịch sử tín dụng chưa tốt.
Trong bài viết này, chúng tôi sẽ phân tích chi tiết các điều kiện vay mua nhà theo quy định phổ biến, đồng thời đưa ra giải pháp thay thế phù hợp hơn nếu bạn không thể đáp ứng đầy đủ yêu cầu.
Có nên vay ngân hàng mua nhà không?
Câu trả lời là có, đặc biệt trong bối cảnh giá bất động sản tăng cao. Lý do gồm:
- Giá nhà đất tăng theo thời gian: Việc mua nhà sớm giúp hạn chế rủi ro lạm phát và giá tăng vượt khả năng tài chính.
- Ổn định cuộc sống: Sở hữu nhà mang lại môi trường sống ổn định, tốt cho gia đình và con cái.
- Chương trình vay ưu đãi: Nhiều ngân hàng hiện nay hỗ trợ lãi suất thấp, kỳ hạn dài.
- Hình thức vay linh hoạt: Có thể vay thế chấp chính căn nhà bạn mua, vừa giúp bạn sớm sở hữu tổ ấm, vừa giảm áp lực tài sản thế chấp khác.
Thực tế, vay ngân hàng mua nhà là lựa chọn tối ưu cho người có tài chính hạn chế nhưng mong muốn có mái ấm riêng cho bản thân và gia đình. Một số ngân hàng hỗ trợ vay đến 70–80% giá trị căn nhà với kỳ hạn lên tới 20 năm, giảm áp lực tài chính hàng tháng.
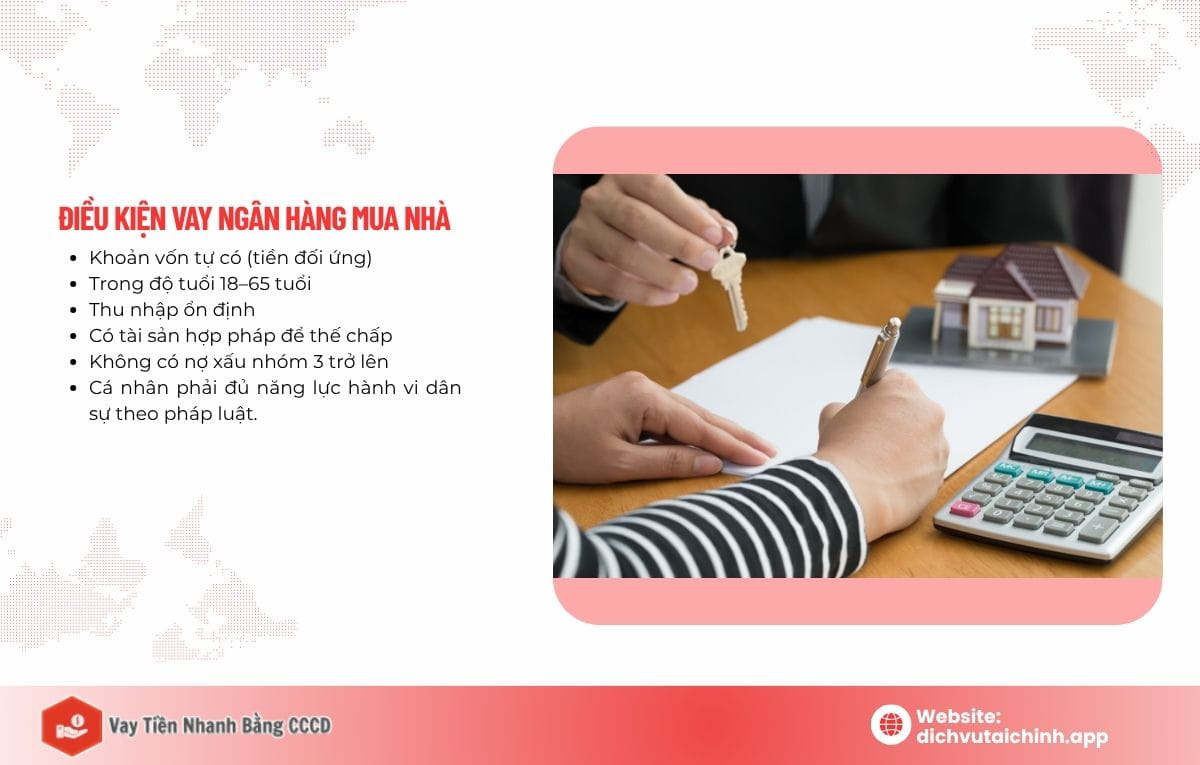
Điều kiện vay ngân hàng mua nhà
Mỗi ngân hàng sẽ có yêu cầu riêng, nhưng nhìn chung các tiêu chí cơ bản bao gồm:
Vốn tự có
Khoản vốn tự có (tiền đối ứng) là một trong những điều kiện quan trọng khi vay ngân hàng mua nhà. Cụ thể:
- Mục đích: Giúp ngân hàng đánh giá khả năng tài chính của bạn, chứng minh bạn có khả năng chi trả trước một phần giá trị căn nhà.
- Mức tối thiểu: Thường là 20–30% giá trị căn nhà. Ví dụ, nếu bạn mua căn nhà 1 tỷ đồng, bạn cần có từ 200–300 triệu đồng làm vốn tự có.
- Lợi ích: Giảm rủi ro cho ngân hàng, giúp hồ sơ vay dễ được duyệt hơn và tăng khả năng nhận lãi suất ưu đãi.
Nếu chưa đủ vốn tự có, bạn có thể tích lũy dần, hoặc xem xét các hình thức vay linh hoạt khác như app vay tiền uy tín để hỗ trợ trước khi vay ngân hàng chính thức.
Độ tuổi
Độ tuổi là một trong những tiêu chí quan trọng khi xét duyệt vay ngân hàng mua nhà. Cụ thể: “Người vay thường phải trong độ tuổi 18–65 tuổi, tùy theo chính sách từng ngân hàng.”
Nhằm đảm bảo người vay còn khả năng lao động và trả nợ trong suốt thời gian vay. Ngân hàng cần đánh giá rủi ro trả nợ kéo dài, nên khách hàng ngoài độ tuổi lao động hoặc quá cao thường khó được duyệt.
Lưu ý: Một số ngân hàng có thể giảm tuổi tối đa nếu thời hạn vay dài (ví dụ, khách hàng 60 tuổi chỉ được vay tối đa 15 năm thay vì 30 năm).
Thu nhập ổn định
Ngân hàng thường yêu cầu tỷ lệ trả nợ hàng tháng không vượt quá 40–50% tổng thu nhập. Điều này giúp đảm bảo bạn vẫn có đủ chi phí sinh hoạt và giảm rủi ro vỡ nợ. Nguồn thu nhập hợp lệ:
- Lương chính thức từ công ty, cơ quan nhà nước hoặc doanh nghiệp tư nhân.
- Thu nhập từ kinh doanh, như cửa hàng, dịch vụ hoặc công ty riêng.
- Thu nhập từ cho thuê bất động sản, bao gồm nhà, phòng trọ, mặt bằng.
Các nguồn thu nhập hợp pháp khác có thể chứng minh được bằng giấy tờ hợp lệ (hợp đồng, sao kê ngân hàng, hóa đơn,…).
Tài sản đảm bảo
Người vay phải có tài sản hợp pháp để thế chấp, ví dụ: Nhà, đất, Ô tô,… Hoặc các loại tài sản có giá trị khác theo quy định của ngân hàng
Tuy nhiên tài sản vẫn phải cần đáp ứng thêm các điều kiện:
- Tài sản phải không có tranh chấp, giấy tờ pháp lý đầy đủ và hợp lệ.
- Giá trị tài sản đảm bảo thường tương ứng hoặc cao hơn giá trị khoản vay để giảm rủi ro cho ngân hàng.
Hồ sơ pháp lý
Ngân hàng cần xác minh đầy đủ thông tin cá nhân, tài sản và mục đích vay:
- CMND/CCCD còn hiệu lực: Xác thực danh tính người vay.
- Sổ hộ khẩu hoặc giấy tạm trú: Xác minh nơi cư trú hợp pháp.
- Giấy chứng nhận tài sản (sổ đỏ, sổ hồng…): Xác minh quyền sở hữu tài sản thế chấp.
- Hồ sơ chứng minh mục đích sử dụng khoản vay: Đảm bảo vốn vay được sử dụng đúng mục đích, hợp pháp và minh bạch.
Lịch sử tín dụng
Đối với lịch sử thẻ tín dụng yêu cầu không có nợ xấu nhóm 3 trở lên tại bất kỳ ngân hàng hay tổ chức tín dụng nào. Thứ hai, lịch sử trả nợ tốt, không bị trễ hạn nhiều lần hoặc kéo dài.
Mục đích của điều kiện này giúp:
- Ngân hàng đánh giá mức độ uy tín và thói quen trả nợ của khách hàng.
- Người có lịch sử tín dụng xấu có nguy cơ cao bị từ chối hồ sơ.
Lưu ý: Ngay cả khi đã tất toán nợ trước đây, thông tin nợ xấu vẫn lưu trong hệ thống tín dụng trong một thời gian, ảnh hưởng đến khả năng vay hiện tại.
Đối tượng và năng lực hành vi dân sự
Cá nhân phải đủ năng lực hành vi dân sự theo pháp luật để ký kết hợp đồng vay và chịu trách nhiệm pháp lý. Có phương án quản lý rủi ro tài chính, đảm bảo khả năng trả nợ đúng hạn. Nhằm đảm bảo người vay có trách nhiệm tài chính và pháp lý, giảm thiểu rủi ro cho ngân hàng.
Hồ sơ vay ngân hàng mua nhà
Chuẩn bị hồ sơ đầy đủ giúp đẩy nhanh quá trình duyệt hồ sơ:
- Đơn đề nghị vay vốn (mẫu của ngân hàng)
- CMND/CCCD
- Giấy đăng ký kết hôn hoặc xác nhận độc thân/ly hôn
- Giấy tờ chứng minh thu nhập
- Hồ sơ chứng minh mục đích sử dụng vốn
- Giấy tờ tài sản đảm bảo (sổ đỏ, sổ hồng, hợp đồng mua bán…)
Lưu ý: Hồ sơ chuẩn, đầy đủ giúp ngân hàng xét duyệt nhanh, giảm rủi ro hồ sơ bị từ chối hoặc kéo dài thời gian giải ngân.
Kinh nghiệm khi vay ngân hàng mua nhà
Dưới đây là những kinh nghiệm thực tiễn giúp bạn vay vốn hiệu quả và tránh rủi ro:
Hiểu rõ lãi suất
- Lãi suất cố định: Số tiền lãi trả hàng tháng không đổi
- Lãi suất thả nổi: Số tiền lãi thay đổi theo thị trường
Chọn thời hạn vay hợp lý
- Vay ngắn hạn: Lãi ít nhưng gốc phải trả cao
- Vay dài hạn: Gốc hàng tháng thấp, giảm áp lực tài chính
Lưu ý phí trả nợ trước hạn
- Trả trước hạn thường phải chịu phí 2–3%
- Cân nhắc kỹ trước khi chọn kỳ hạn vay
Đọc kỹ hợp đồng vay
- Hiểu rõ quyền lợi, nghĩa vụ
- Tránh các điều khoản bất lợi
So sánh các gói vay
- Lựa chọn ngân hàng có lãi suất ưu đãi
- So sánh thời hạn, phí, hỗ trợ trả nợ trước hạn
Khi nào không đủ điều kiện vay ngân hàng mua nhà?
Dù đáp ứng các điều kiện trên, nhiều người vẫn khó tiếp cận vay ngân hàng vì:
- Không chứng minh được thu nhập
- Làm việc tự do, freelancer
- Có lịch sử tín dụng chưa tốt
- Thiếu giấy tờ hợp lệ
Trong những trường hợp này, một giải pháp thay thế linh hoạt là vay qua app vay tiền online.
App vay tiền online: Giải pháp khi không đủ điều kiện ngân hàng
Trong trường hợp nếu bạn không đủ điều kiện để vay ngân hành mua nhà hoặc thiếu môt khoản vốn tự có để đối ứng với ngân hàng bạn có thể tham khảo đến các app vay tiền online uy tín.
Ưu điểm:
- Thủ tục đơn giản, 100% online
- Không cần chứng minh thu nhập phức tạp
- Duyệt nhanh, nhận tiền ngay trong ngày
Điều kiện vay cơ bản:
- Từ 18 tuổi trở lên
- CCCD hợp lệ
- Tài khoản ngân hàng chính chủ
- Điện thoại thông minh
Lưu ý quan trọng:
- Chọn app uy tín: Nền tảng minh bạch, có giấy phép, nhiều người dùng đánh giá tốt
- Kiểm tra lãi suất: Tính toán tổng chi phí vay
- Đọc kỹ hợp đồng: Tránh các điều khoản phát sinh, phí phạt bất ngờ
Một số app uy tín được nhiều người lựa chọn hiện nay có thể tham khảo như Vayvnd, giúp kết nối người vay với nhiều đối tác tài chính, tăng cơ hội được duyệt hồ sơ.
Kết luận:
Vay ngân hàng mua nhà là giải pháp hiệu quả giúp bạn sở hữu tổ ấm mơ ước, đặc biệt với những người có thu nhập ổn định và đủ điều kiện tài chính. Tuy nhiên, không phải ai cũng đáp ứng đủ tiêu chí xét duyệt.
Trong trường hợp đó, app vay tiền online là lựa chọn thay thế linh hoạt, thủ tục nhanh, không yêu cầu tài sản đảm bảo hay chứng minh thu nhập phức tạp. Tuy nhiên, bạn cần chọn nền tảng uy tín, đọc kỹ hợp đồng và quản lý khoản vay hợp lý để tránh rủi ro tài chính.
Cùng tìm hiểu thêm các kiến thức vay vốn và tài chính tại Dichvutaichinh.app để lựa chọn giải pháp vay phù hợp và an toàn!