Trong bối cảnh nhu cầu vay tiền nhanh ngày càng tăng, dịch vụ cầm đồ trở thành lựa chọn phổ biến nhờ thủ tục đơn giản, giải ngân nhanh. Tuy nhiên, câu hỏi khiến nhiều người băn khoăn nhất là: cầm đồ lãi suất bao nhiêu, có hợp pháp không, và làm sao để tránh bị “cắt cổ”?
Bài viết này từ Dichvutaichinh.app sẽ giúp bạn hiểu rõ toàn bộ về lãi suất cầm đồ theo quy định pháp luật, cách tính lãi thực tế và những lưu ý quan trọng trước khi cầm tài sản.
Cầm đồ là gì?
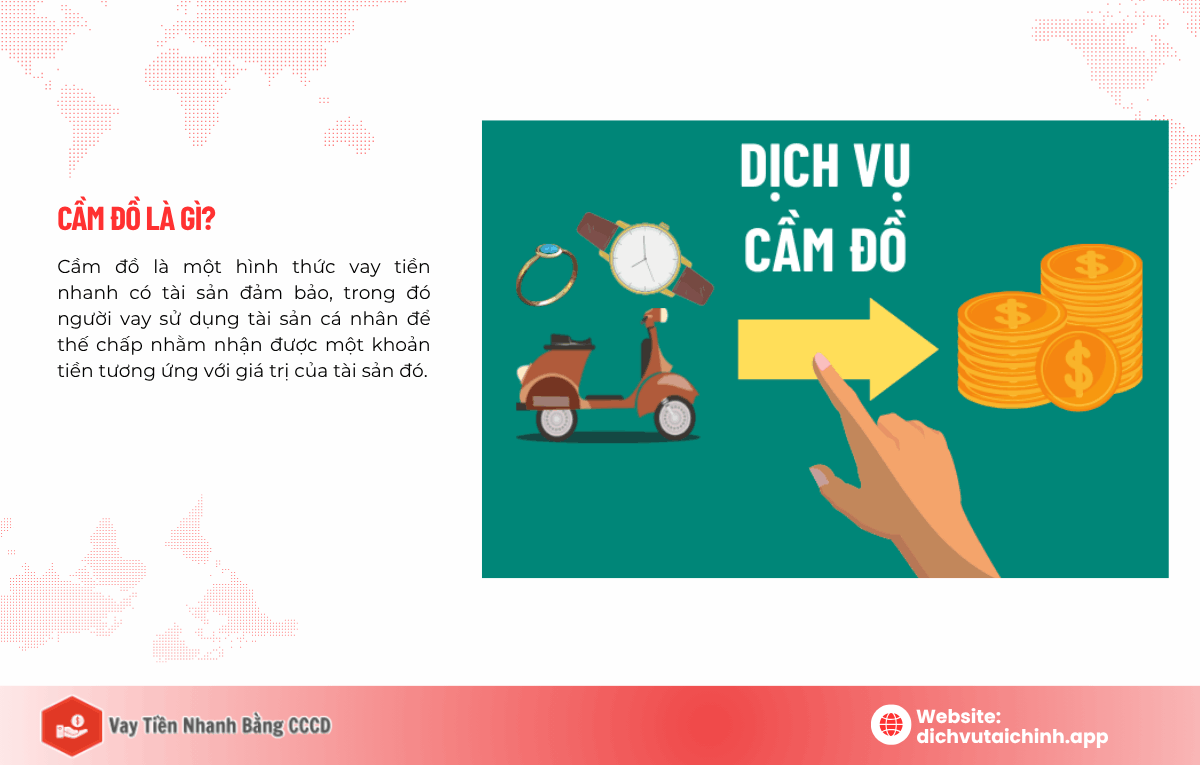
Cầm đồ là một hình thức vay tiền nhanh có tài sản đảm bảo, trong đó người vay sử dụng tài sản cá nhân để thế chấp nhằm nhận được một khoản tiền tương ứng với giá trị của tài sản đó.
Hiểu đơn giản, thay vì chứng minh thu nhập hay chờ xét duyệt như vay ngân hàng, bạn chỉ cần mang tài sản như xe máy, ô tô, điện thoại, laptop, vàng hoặc trang sức đến tiệm cầm đồ. Đơn vị cầm đồ sẽ thẩm định giá trị tài sản và cho bạn vay một khoản tiền nhất định, thường dao động từ 50% – 80% giá trị thực tế.
Cơ chế hoạt động của cầm đồ
Quy trình cầm đồ thường diễn ra nhanh chóng và đơn giản qua các bước:
- Định giá tài sản: Tài sản của bạn sẽ được kiểm tra tình trạng, nguồn gốc và giá trị thị trường.
- Thỏa thuận khoản vay: Hai bên thống nhất số tiền vay, lãi suất cầm đồ, thời hạn vay và các khoản phí liên quan.
- Ký hợp đồng cầm đồ: Hợp đồng ghi rõ các điều khoản như lãi suất, thời gian thanh toán, quyền và nghĩa vụ của hai bên.
- Giải ngân: Bạn nhận tiền ngay sau khi hoàn tất thủ tục.
Nghĩa vụ của người vay khi cầm đồ
Trong suốt thời gian vay, người cầm đồ cần lưu ý các nghĩa vụ quan trọng sau:
- Thanh toán lãi suất cầm đồ định kỳ (thường theo tháng hoặc theo thỏa thuận)
- Trả đầy đủ tiền gốc và lãi khi đến hạn để nhận lại tài sản
- Tuân thủ các điều khoản đã ký trong hợp đồng
Điều gì xảy ra nếu không trả nợ đúng hạn?
Nếu bạn không thanh toán đúng hạn, khoản vay cầm đồ sẽ bắt đầu phát sinh thêm lãi suất quá hạn và các khoản phí phạt theo thỏa thuận trong hợp đồng. Điều này khiến tổng số tiền phải trả tăng lên đáng kể chỉ trong thời gian ngắn.
Trong trường hợp bạn tiếp tục chậm thanh toán hoặc không có khả năng tất toán khoản vay, đơn vị cầm đồ có quyền xử lý tài sản cầm cố để thu hồi nợ. Thông thường, tài sản sẽ được đem đi thanh lý hoặc bán lại.
Tuy nhiên, thực tế cho thấy giá thanh lý thường thấp hơn giá trị thị trường, do cần bán nhanh để thu hồi vốn. Điều này đồng nghĩa với việc người vay không chỉ mất tài sản mà còn có thể chịu thiệt hại tài chính đáng kể so với giá trị ban đầu của tài sản.
Cầm đồ lãi suất bao nhiêu theo quy định pháp luật?
Đây là một trong những yếu tố quan trọng nhất mà bạn cần hiểu rõ trước khi quyết định cầm tài sản. Việc nắm được lãi suất cầm đồ theo quy định pháp luật sẽ giúp bạn tránh rơi vào tình trạng vay với chi phí quá cao hoặc gặp phải các đơn vị không minh bạch.
Lãi suất cầm đồ tối đa theo luật hiện hành
Theo quy định tại Bộ luật Dân sự 2015, mức lãi suất trong các giao dịch vay tài sản được giới hạn như sau: Không vượt quá 20%/năm (tương đương khoảng 1,67%/tháng).

Quy định này áp dụng cho các giao dịch dân sự hợp pháp, bao gồm cả hoạt động cầm đồ. Nếu mức lãi suất vượt quá ngưỡng này mà không có cơ sở pháp lý rõ ràng, phần vượt có thể không được pháp luật công nhận.
Điều này đồng nghĩa:
- Người vay có quyền từ chối trả phần lãi vượt quy định
- Đơn vị cho vay có thể bị xử lý nếu vi phạm nghiêm trọng
- Thực tế lãi suất cầm đồ hiện nay
Mặc dù pháp luật đã quy định rõ mức trần lãi suất, nhưng trên thực tế, lãi suất cầm đồ thường cao hơn nếu tính đầy đủ các khoản phí liên quan.
Dưới đây là mức lãi suất phổ biến trên thị trường:
| Hình thức cầm đồ | Lãi suất tham khảo |
|---|---|
| Tiệm cầm đồ nhỏ lẻ | 3% – 10%/tháng |
| Chuỗi cầm đồ lớn, có thương hiệu | 1,5% – 3%/tháng |
| Cầm đồ online / qua app | 2% – 6%/tháng |
Vì sao lãi suất thực tế cao hơn quy định?
Nguyên nhân chính là do nhiều đơn vị không chỉ tính lãi suất đơn thuần, mà còn cộng thêm các khoản phí khác. Điều này khiến tổng chi phí vay (lãi suất thực) cao hơn đáng kể so với con số được quảng cáo ban đầu. Một số khoản phí thường gặp gồm:
- Phí dịch vụ
- Phí quản lý tài sản
- Phí thẩm định
- Phí lưu kho / bảo quản tài sản
Một số nơi còn tách riêng các loại phí này để “lách” quy định về trần lãi suất, khiến người vay hiểu nhầm rằng lãi suất thấp.

Lưu ý quan trọng khi xem lãi suất cầm đồ để tránh rủi ro, bạn cần ghi nhớ:
- Không chỉ nhìn vào lãi suất %/tháng, mà phải hỏi rõ tổng số tiền phải trả
- Yêu cầu đơn vị cầm đồ minh bạch tất cả chi phí ngay từ đầu
- Ưu tiên các đơn vị có hợp đồng rõ ràng, tuân thủ pháp luật
Thực tế, có nhiều trường hợp lãi suất công bố chỉ 2%/tháng nhưng sau khi cộng phí, chi phí thực tế có thể lên đến 6% – 8%/tháng hoặc hơn
Cách tính lãi suất cầm đồ chi tiết
Hiểu rõ cách tính lãi suất cầm đồ là yếu tố quan trọng giúp bạn tránh bị “mập mờ chi phí” và kiểm soát tốt số tiền phải trả. Trên thực tế, nhiều người chỉ nhìn vào lãi suất quảng cáo mà bỏ qua các khoản phí đi kèm, dẫn đến chi phí thực tế cao hơn rất nhiều.
Trong hầu hết các giao dịch cầm đồ, tiền lãi được tính theo công thức:
Tiền lãi = Số tiền vay × lãi suất × thời gian vay
Ví dụ minh họa:
- Bạn cầm xe máy và vay 10.000.000 VNĐ
- Lãi suất cầm đồ: 5%/tháng
Tiền lãi mỗi tháng sẽ là: 10.000.000 × 5% = 500.000 VNĐ
Nếu vay trong 3 tháng, tổng tiền lãi bạn phải trả là: 500.000 × 3 = 1.500.000 VNĐ
Lưu ý: Đây chỉ là cách tính lãi cơ bản, chưa bao gồm các chi phí phát sinh khác như: phí dịch vụ, phí quản lý tài sản, phí thẩm định,…
So sánh cầm đồ và vay app
Hiện nay, khi cần tiền gấp, nhiều người thường phân vân giữa hai lựa chọn phổ biến là cầm đồ và vay app tài chính. Mỗi hình thức đều có ưu – nhược điểm riêng, phù hợp với từng nhu cầu và tình huống khác nhau.
Việc hiểu rõ sự khác biệt sẽ giúp bạn chọn được giải pháp phù hợp, đồng thời hạn chế rủi ro về lãi suất và chi phí vay.
1. Cầm đồ
Cầm đồ là hình thức vay tiền bằng cách thế chấp tài sản như xe máy, ô tô, điện thoại hoặc trang sức để nhận khoản vay tương ứng.
Ưu điểm của cầm đồ
- Không cần chứng minh thu nhập: chỉ cần có tài sản là có thể vay
- Giải ngân nhanh: thường nhận tiền ngay trong ngày
- Hạn mức vay cao: có thể vay số tiền lớn tùy theo giá trị tài sản
Nhược điểm của cầm đồ
- Bắt buộc có tài sản thế chấp: không phù hợp nếu bạn không có tài sản giá trị
- Nguy cơ mất tài sản: nếu không thanh toán đúng hạn, tài sản có thể bị thanh lý
- Chi phí có thể cao: đặc biệt nếu phát sinh nhiều loại phí đi kèm
Cầm đồ phù hợp khi bạn cần vay nhanh, có tài sản và chắc chắn khả năng trả nợ trong thời gian ngắn.
2. Vay app tài chính
Vay qua app tài chính là hình thức vay tín chấp, đăng ký và xét duyệt hoàn toàn online thông qua điện thoại.
Ưu điểm của vay app
- Không cần tài sản đảm bảo: phù hợp với đa số người dùng
- Đăng ký 100% online: không cần gặp mặt, tiết kiệm thời gian
- Duyệt nhanh – giải ngân nhanh: nhiều app hỗ trợ trong vài phút đến vài giờ
Nhược điểm của vay app
- Lãi suất có thể cao: đặc biệt với các khoản vay ngắn hạn
- Dễ gặp app không uy tín: tiềm ẩn rủi ro về phí ẩn, thu hồi nợ không minh bạch
- Hạn mức vay thấp hơn cầm đồ: thường chỉ vài triệu đến vài chục triệu
Vay app phù hợp khi bạn cần khoản tiền nhỏ, không có tài sản thế chấp và cần xử lý nhanh các nhu cầu tài chính ngắn hạn.
>> Tại dichvutaichinh.app, bạn có thể tìm hiểu và so sánh các app vay uy tín để tránh rủi ro.
Khi nào nên sử dụng cầm đồ?
Cầm đồ là giải pháp tài chính nhanh, nhưng không phải lúc nào cũng phù hợp. Việc lựa chọn đúng thời điểm sẽ giúp bạn tận dụng được ưu điểm của hình thức này mà vẫn kiểm soát tốt rủi ro.
Dưới đây là những trường hợp bạn có thể cân nhắc sử dụng dịch vụ cầm đồ:
- Cần tiền gấp trong thời gian ngắn
- Có sẵn tài sản giá trị nhưng không muốn bán
- Không đủ điều kiện vay ngân hàng hoặc vay tín chấp
Tuy nhiên, bạn cần cân nhắc kỹ lãi suất cầm đồ bao nhiêu, tổng chi phí phải trả và khả năng tài chính của mình trước khi quyết định.
Kết luận:
Vậy cầm đồ lãi suất bao nhiêu?
- Theo luật: tối đa 20%/năm (~1,67%/tháng)
- Thực tế: thường dao động từ 1,5% – 10%/tháng tùy đơn vị và hình thức
Điều quan trọng không chỉ là lãi suất, mà là tổng chi phí thực tế bạn phải trả.
Lời khuyên từ dichvutaichinh.app:
- Luôn kiểm tra kỹ hợp đồng
- So sánh nhiều nơi trước khi vay
- Ưu tiên các giải pháp tài chính minh bạch, hợp pháp.