Trong những tình huống cần tiền gấp, cầm vàng là lựa chọn quen thuộc của nhiều người nhờ thủ tục nhanh và dễ tiếp cận. Tuy nhiên, câu hỏi được quan tâm nhiều nhất vẫn là: cầm vàng lãi suất bao nhiêu? Có thực sự “rẻ” như lời quảng cáo hay tiềm ẩn nhiều chi phí?
Bài viết này sẽ giúp bạn hiểu rõ mức lãi suất cầm vàng hiện nay, cách tính chi phí thực tế và những lưu ý để tránh rủi ro khi đi cầm.
Cầm vàng là gì?
Cầm vàng là hình thức vay tiền có tài sản đảm bảo, trong đó bạn sử dụng vàng (nhẫn, dây chuyền, vàng miếng…) để thế chấp và nhận tiền mặt từ tiệm cầm đồ hoặc đơn vị tài chính.
Đặc điểm của hình thức này:
- Thủ tục nhanh (chỉ cần CCCD/CMND)
- Không cần chứng minh thu nhập
- Giải ngân gần như ngay lập tức
Tuy nhiên, đổi lại bạn phải chịu lãi suất và các chi phí đi kèm, đôi khi cao hơn dự kiến.
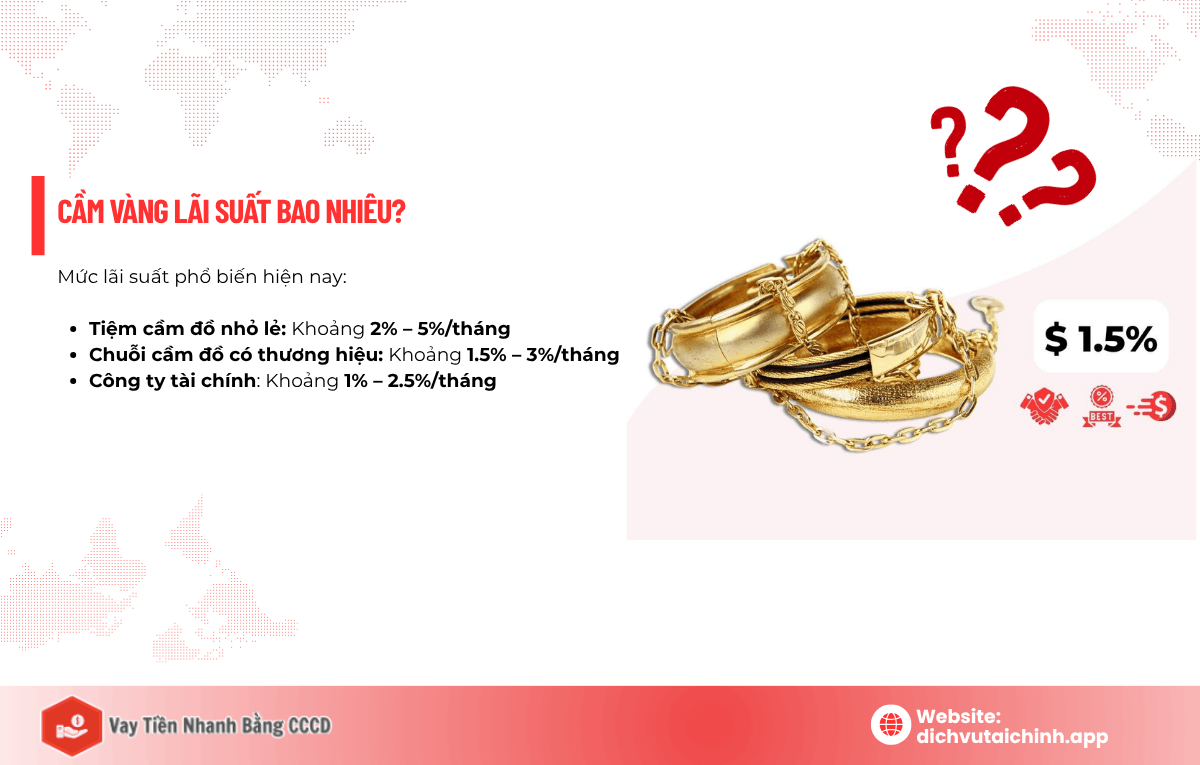
Cầm vàng lãi suất bao nhiêu?
Mức lãi suất phổ biến hiện nay, tùy vào đơn vị cung cấp dịch vụ và chính sách từng nơi, lãi suất cầm vàng hiện nay thường dao động trong khoảng:
- Tiệm cầm đồ nhỏ lẻ: Khoảng 2% – 5%/tháng
- Chuỗi cầm đồ có thương hiệu: Khoảng 1.5% – 3%/tháng
- Công ty tài chính (có hợp đồng minh bạch): Khoảng 1% – 2.5%/tháng
Quy đổi tương đương theo năm:
- 2%/tháng ≈ 24%/năm
- 5%/tháng ≈ 60%/năm
Có thể thấy, mức lãi suất này cao hơn đáng kể so với các kênh vay chính thống như ngân hàng.
Lưu ý quan trọng trên thực tế, lãi suất bạn phải trả có thể không dừng lại ở con số niêm yết, do còn bao gồm:
- Phí lưu giữ tài sản
- Phí dịch vụ
- Phí gia hạn hoặc trễ hạn
Vì vậy, tổng chi phí vay thực tế có thể cao hơn từ 10% – 30% so với mức lãi ban đầu.
Góc nhìn tài chính cá nhân, cầm vàng phù hợp với nhu cầu tiền gấp trong ngắn hạn. Tuy nhiên, nếu bạn:
- Không muốn thế chấp tài sản
- Cần thời gian trả linh hoạt hơn
- Muốn biết rõ tổng chi phí ngay từ đầu
Bạn có thể cân nhắc các giải pháp vay tài chính minh bạch ví dụ moneyveo, nơi:
- Điều khoản được công khai rõ ràng
- Có thể so sánh trước khi vay
- Không phát sinh chi phí ngoài hợp đồng
Cách tính lãi khi cầm vàng cần nắm
Nhiều người khi đi cầm vàng chỉ quan tâm đến câu hỏi: “lãi suất bao nhiêu %/tháng?” mà bỏ qua tổng chi phí phải trả. Đây là một trong những sai lầm phổ biến khiến bạn dễ bị “đội” chi phí mà không nhận ra.
Ví dụ cụ thể
Giả sử bạn cầm vàng và vay:
- Số tiền vay: 10.000.000 đồng
- Lãi suất: 3%/tháng
Tiền lãi mỗi tháng = 10.000.000 × 3% = 300.000 đồng
Sau 3 tháng:
- Tổng tiền lãi: 900.000 đồng
- Tổng số tiền phải trả: 10.900.000 đồng
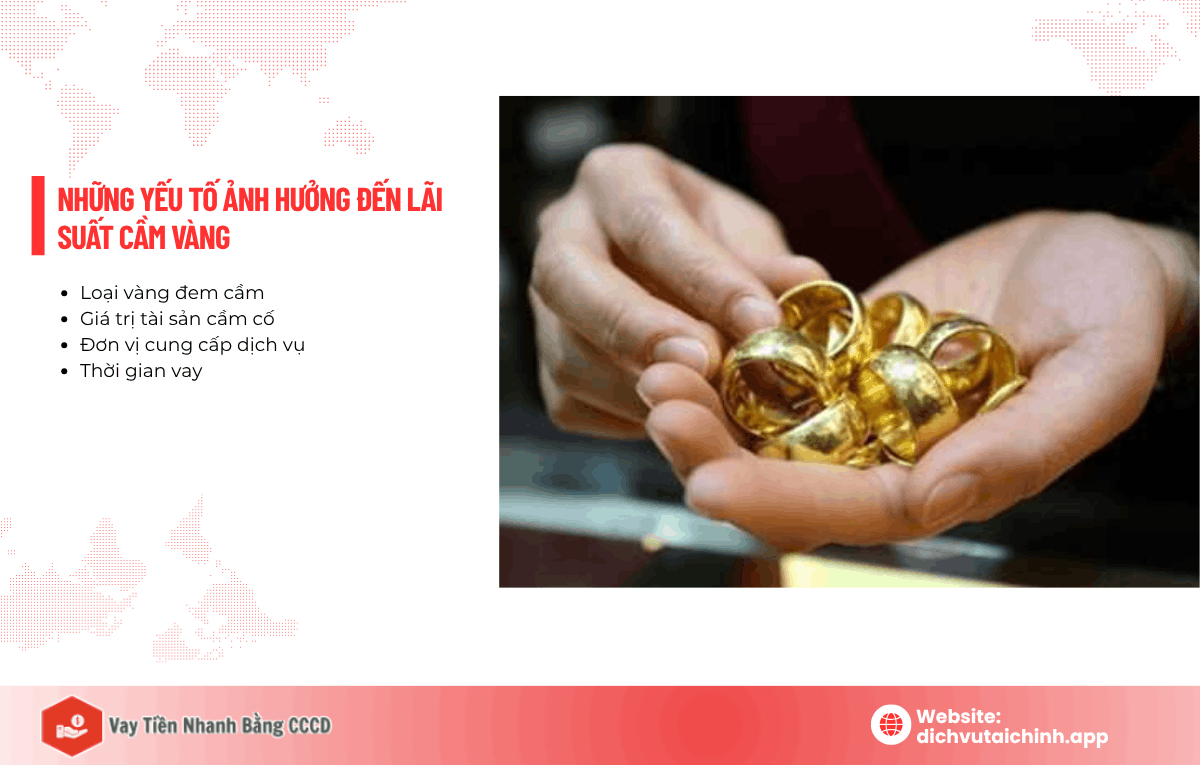
Những yếu tố ảnh hưởng đến lãi suất cầm vàng
Lãi suất cầm vàng không cố định mà được quyết định dựa trên nhiều yếu tố liên quan đến tài sản, hồ sơ vay và đơn vị cung cấp dịch vụ. Hiểu rõ các yếu tố này sẽ giúp bạn chủ động hơn khi thương lượng và lựa chọn phương án phù hợp.
Loại vàng đem cầm
Không phải tất cả các loại vàng đều có mức lãi suất giống nhau.
- Vàng 9999 (vàng ta, vàng miếng) thường có giá trị cao, dễ định giá và thanh khoản tốt trên thị trường. Do đó, đơn vị cho vay có thể kiểm soát rủi ro tốt hơn, từ đó áp dụng mức lãi suất thấp hơn.
- Vàng trang sức (10K, 14K, 18K) thường bị trừ hao về giá trị do bao gồm chi phí gia công và thiết kế. Ngoài ra, việc thanh lý cũng khó khăn hơn so với vàng nguyên chất. Vì vậy, lãi suất áp dụng thường cao hơn để bù đắp rủi ro.
Giá trị tài sản cầm cố
Giá trị khoản vay có ảnh hưởng trực tiếp đến mức lãi suất mà bạn được áp dụng.
- Với tài sản có giá trị lớn, tỷ lệ rủi ro của đơn vị cho vay thấp hơn do có dư địa xử lý tài sản nếu phát sinh nợ xấu. Trong trường hợp này, người vay thường được hưởng mức lãi suất ưu đãi hơn.
- Ngược lại, với khoản vay nhỏ hoặc tài sản có giá trị thấp, chi phí vận hành và rủi ro tương đối cao so với lợi nhuận, nên lãi suất thường bị điều chỉnh ở mức cao hơn.
Đơn vị cung cấp dịch vụ
Mỗi đơn vị cho vay có chính sách và cách định giá rủi ro khác nhau, dẫn đến sự chênh lệch về lãi suất.
- Tiệm cầm đồ nhỏ lẻ thường có quy trình đơn giản, giải ngân nhanh nhưng thiếu tiêu chuẩn hóa trong hợp đồng và chi phí. Lãi suất có thể cao hơn và đôi khi chưa phản ánh đầy đủ các khoản phí liên quan.
- Chuỗi cầm đồ hoặc công ty tài chính thường có hệ thống vận hành chuyên nghiệp hơn, hợp đồng rõ ràng và quy trình định giá minh bạch. Nhờ đó, người vay có thể nắm được đầy đủ thông tin về chi phí trước khi quyết định.
Thời gian vay
Thời gian vay là yếu tố ảnh hưởng lớn đến tổng chi phí tài chính.
- Khoản vay ngắn hạn thường giúp kiểm soát chi phí lãi tốt hơn, đặc biệt khi người vay có kế hoạch trả nợ rõ ràng.
- Khi kéo dài thời gian vay, tổng số tiền lãi tích lũy sẽ tăng lên đáng kể, kể cả khi mức lãi suất hàng tháng không thay đổi. Ngoài ra, nếu phát sinh gia hạn nhiều lần, chi phí thực tế có thể vượt xa dự tính ban đầu.
Rủi ro khi cầm vàng bạn cần biết
Dù là hình thức vay phổ biến và dễ tiếp cận, cầm vàng vẫn tồn tại nhiều rủi ro mà người vay cần cân nhắc kỹ trước khi quyết định. Việc hiểu rõ các rủi ro này sẽ giúp bạn hạn chế phát sinh chi phí không mong muốn và tránh những tình huống mất kiểm soát tài chính.
Chi phí thực tế cao hơn so với lãi suất công bố
Một trong những rủi ro phổ biến là sự chênh lệch giữa lãi suất quảng cáo và chi phí thực tế phải trả. Nhiều đơn vị chỉ công bố mức lãi suất theo tháng, nhưng không thể hiện đầy đủ các khoản phí đi kèm như:
- Phí lưu giữ tài sản
- Phí dịch vụ
- Phí gia hạn hợp đồng
Điều này khiến người vay dễ hiểu rằng chi phí thấp, nhưng khi thanh toán thực tế lại cao hơn đáng kể so với dự tính ban đầu.
Áp lực trả nợ trong thời gian ngắn
Cầm vàng thường là khoản vay ngắn hạn, đi kèm thời gian thanh toán tương đối gấp. Trong trường hợp không trả đúng hạn:
- Khoản vay có thể bị áp dụng mức lãi cao hơn
- Phát sinh thêm phí phạt hoặc phí gia hạn
- Tổng chi phí tăng nhanh theo thời gian
Nếu tình trạng kéo dài, người vay có thể rơi vào vòng lặp gia hạn liên tục, khiến chi phí ngày càng lớn và khó kiểm soát.
Nguy cơ mất tài sản cầm cố
Khác với vay tín chấp, cầm vàng gắn trực tiếp với tài sản có giá trị. Nếu không hoàn tất nghĩa vụ thanh toán theo hợp đồng:
- Tài sản có thể bị thanh lý để thu hồi nợ
- Người vay mất quyền sở hữu vàng đã cầm
Đây là rủi ro lớn, đặc biệt với những tài sản có giá trị cao hoặc mang ý nghĩa cá nhân.
Thiếu minh bạch trong một số trường hợp
Thị trường cầm đồ hiện nay vẫn tồn tại sự khác biệt lớn giữa các đơn vị. Một số rủi ro có thể gặp phải:
- Hợp đồng không rõ ràng hoặc thiếu thông tin quan trọng
- Điều khoản về phí và lãi không được giải thích đầy đủ
- Phát sinh chi phí ngoài thỏa thuận ban đầu
Điều này khiến người vay gặp khó khăn khi đối chiếu hoặc bảo vệ quyền lợi của mình nếu có tranh chấp xảy ra.
Góc nhìn tài chính cá nhân
Cầm vàng có thể phù hợp trong những tình huống cần tiền gấp, tuy nhiên đi kèm là các rủi ro về chi phí và tài sản. Vì vậy, trước khi lựa chọn, bạn nên cân nhắc:
- Khả năng trả nợ trong thời gian ngắn
- Mức độ minh bạch của đơn vị cho vay
- Tổng chi phí thực tế thay vì chỉ nhìn vào lãi suất
Trong trường hợp bạn muốn hạn chế rủi ro liên quan đến tài sản và có nhu cầu vay linh hoạt hơn, các giải pháp vay tài chính minh bạch, không cần thế chấp cũng là một phương án đáng cân nhắc. Những nền tảng này thường cung cấp thông tin rõ ràng về chi phí và điều khoản ngay từ đầu, giúp bạn chủ động hơn trong việc kiểm soát tài chính.
Nếu bạn muốn so sánh các giải pháp vay minh bạch, không cần thế chấp tài sản, bạn có thể tham khảo tại dichvutaichinh.app nhé!